
A Reforma Tributária do Consumo não altera apenas a forma de calcular e recolher tributos. A introdução da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços) produzirá reflexos importantes na contabilidade, apresentação das receitas, formação dos custos, fluxo de caixa e elaboração dos orçamentos.
Créditos de CBS e IBS: novos controles contábeis
Uma das principais mudanças está relacionada aos créditos tributários. Na nova sistemática, a utilização do crédito estará, como regra, associada à extinção da obrigação tributária correspondente. Sob a perspectiva contábil, entretanto, o reconhecimento desses valores desde a operação de aquisição quando sua realização puder ser considerada praticamente certa.
A diferenciação será entre créditos de CBS e IBS “a apropriar”, ainda em processo de homologação, e créditos “apropriados”, já disponíveis para compensação, além da segregação entre CBS e IBS. Isso exigirá maior integração entre os controles fiscais e contábeis, inclusive para acompanhar a existência, homologação, utilização e recuperabilidade dos créditos.
Estoques, custos e despesas: preço pago não significa custo
Outro aspecto relevante é o tratamento dos tributos recuperáveis. Um conceito fundamental: o preço pago na aquisição não corresponde necessariamente ao custo contábil. Os tributos recuperáveis devem ser excluídos do custo do estoque e de qualquer operação onerado, como por exemplo: compra de imobilizado e despesas operacionais.
Com a ampliação da não cumulatividade, esse conceito ganha ainda mais importância. Serviços vinculados à produção, por exemplo, poderão gerar créditos de CBS e IBS e, consequentemente, integrar o custo dos estoques por seus valores líquidos dos tributos recuperáveis.
A Reforma, portanto, poderá modificar a composição contábil de custos, despesas, estoques e margens, ainda que não haja alteração equivalente no preço total pago ao fornecedor e do preço recebido do cliente.
Atenção especial ao orçamento a partir de 2027
Este talvez seja um dos efeitos que mereçam maior atenção na elaboração do orçamento empresarial para 2027.
Precisamos diferenciar o faturamento do conceito contábil de receita. O faturamento representa o valor total cobrado do cliente, enquanto a parcela correspondente aos tributos que deverá ser transferida aos entes tributantes não representa, do ponto de vista contábil, aumento do patrimônio da empresa. Assim como, as despesas não deverão considerar os valores de CBS e IBS.
A lógica aplicável à CBS e ao IBS tende a se aproximar daquela utilizada para tributos cobrados destacadamente do comprador, como o IPI, e não necessariamente da apresentação atualmente utilizada para ICMS, ISS, PIS e Cofins como deduções da receita bruta.
Esse aspecto tem consequência direta sobre o orçamento de 2027.
As empresas deverão ter cautela ao comparar Receita Bruta, Receita Líquida, crescimento e margens entre 2026 e 2027. Uma mudança na forma de apresentação contábil dos tributos pode produzir alteração relevante na dimensão da receita apresentada, sem que isso represente, isoladamente, crescimento ou redução equivalente da atividade econômica da empresa.
Em outras palavras, parte da variação entre a receita realizada em 2026 e a receita orçada ou apresentada em 2027 poderá decorrer de mudança de critério de apresentação, e não de volume, preço ou desempenho operacional.
Por isso, na elaboração do orçamento, recomendamos que as empresas mantenham uma ponte de reconciliação entre faturamento, tributos sobre as operações e receita contábil, permitindo separar claramente:
- O crescimento decorrente de volume e preços;
- O efeito decorrente da CBS e do IBS e da transição dos tributos atuais;
- O impacto da mudança de apresentação contábil da receita; e
- O crescimento econômico efetivo do negócio.
Essa preocupação será particularmente relevante para metas de crescimento de receita, margens percentuais, indicadores de desempenho, covenants, remuneração variável e comparações entre realizado, orçamento e períodos anteriores.
Split payment: impacto contábil e financeiro
Outro elemento relevante será o split payment. Com sua implementação, parte do valor pago pelo cliente poderá ser direcionada diretamente à liquidação da CBS e do IBS. Embora a empresa reconheça o valor integral devido pelo cliente, nem todo esse montante necessariamente ingressará em sua conta bancária. A contabilidade deverá capturar corretamente a parcela destinada diretamente à liquidação dos tributos.
Esse mecanismo também traz consequência para o planejamento financeiro: a empresa poderá deixar de dispor temporariamente dos recursos correspondentes aos tributos entre o recebimento da venda e seu posterior recolhimento, afetando capital de giro e fluxo de caixa. A própria publicação do CRCSP destaca esse efeito.
Um exemplo numa empresa de serviços
Para facilitar a compreensão dos efeitos da Reforma Tributária na apresentação da Demonstração do Resultado, apresentamos abaixo um exemplo simplificado de uma empresa prestadora de serviços, partindo de uma NFS-e de R$ 100,00 e de R$ 50,00 de gastos considerados como insumos.
Como premissa, no cenário anterior à Reforma, a empresa está submetida ao regime não cumulativo de PIS/Cofins, considerando-se, para fins exclusivamente didáticos, a alíquota conjunta de 9,25%. No cenário pós-Reforma, adota-se a CBS também à alíquota de 9,25%, de forma a isolar o efeito da mudança de sistemática e de apresentação contábil, sem introduzir diferenças decorrentes de alíquotas.
Exemplo simplificado somente com PIS/Cofins antes e depois CBS na Reforma Tributária em 2027:
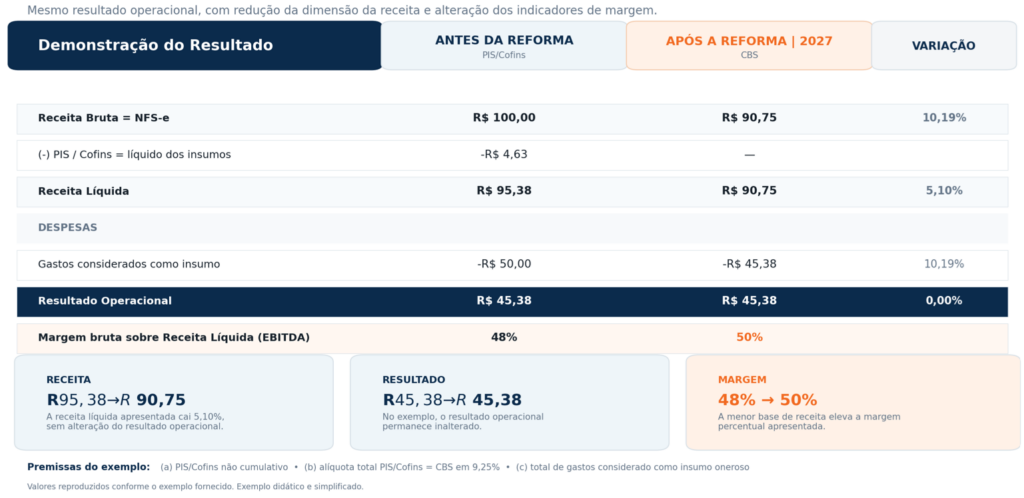
No exemplo acima o valor total de PIS/Cofins apresentado na coluna antes da Reforma no valor de -R$ 4,63 é composto pelo débito de R$ 9,25, considerando a base de cálculo o valor da NFSe de R$ 100,00, e pelo crédito de R$ 4,62, considerando a base de cálculo o valor total de gastos como insumo de R$ 50,00.
Assim, os gastos considerados como insumos são integralmente onerados e geram os respectivos créditos. Logo, o resultado operacional permanece em R$ 45,38 nos dois cenários, mas a forma de apresentação da receita e dos gastos se altera. A Receita Líquida passa de R$ 95,38 para R$ 90,75, enquanto a margem calculada sobre essa receita passa de aproximadamente 48% para 50%.
O exercício evidencia um aspecto importante para o planejamento de 2027: uma redução da receita contábil apresentada ou uma elevação da margem percentual não significam, necessariamente, piora ou melhora econômica do negócio. Parte dessa variação pode decorrer exclusivamente da nova forma de contabilização e apresentação dos tributos e dos respectivos créditos. Por isso, orçamento, metas e indicadores de desempenho deverão preservar bases comparáveis entre os períodos.
2027 exige uma nova leitura dos números
A preparação para 2027, portanto, não deve ficar limitada à área fiscal ou à parametrização das novas alíquotas.
Contabilidade, Controladoria, Fiscal, Financeiro, Comercial e Tecnologia precisam trabalhar de forma integrada, especialmente na revisão do plano de contas, ERPs, formação de preços, orçamento, indicadores gerenciais e modelos de acompanhamento do desempenho.
Nesse momento, para nós um dos principais cuidados na construção do orçamento de 2027 será assegurar que a Administração consiga distinguir claramente crescimento econômico, faturamento, receita contábil e efeitos da Reforma Tributária.
Sem essa segregação, uma simples comparação entre a receita de 2026 e a receita de 2027 poderá levar a conclusões equivocadas sobre o desempenho da empresa.
Mais do que substituir tributos, a Reforma exigirá uma nova arquitetura de informações contábeis e gerenciais — e essa mudança precisa estar refletida desde já no processo orçamentário de 2027.
Enceta Gestão Integrada Contadores Ltda
Fontes principais: Orientação Técnica CFC Nº 1/2026 e publicação Comissão Técnica da Reforma Tributária – CRCSP , “Reforma Tributária: Contabilização com a Incidência da CBS e IBS”, edição com fechamento em 31/07/2026. A própria publicação ressalva que determinados aspectos operacionais e tratamentos poderão ser revistos em razão da evolução da regulamentação.