
A Reforma Tributária cria uma nova relação entre pagamento, recolhimento e crédito tributário. Nesse ambiente, o RAD pode se tornar uma importante ferramenta de gestão do risco de fornecedores e de preservação do capital de giro.
A implementação da Reforma Tributária sobre o consumo traz mudanças que vão muito além da substituição dos atuais tributos pelo IBS e pela CBS. Uma delas está na própria lógica de apropriação dos créditos tributários.
No novo modelo, o aproveitamento dos créditos de IBS e CBS passa a estar, como regra geral, associado à extinção dos débitos correspondentes às operações de aquisição, observadas as hipóteses e exceções previstas na legislação.
Essa sistemática cria uma conexão muito mais direta entre compras, fornecedores, documentos fiscais, pagamentos, recolhimento dos tributos e apropriação dos créditos. Na prática, o comportamento tributário de quem vende passa a ter potencial reflexo sobre a posição tributária de quem compra.
É nesse contexto que ganha relevância o RAD — Recolhimento pelo Adquirente, mecanismo previsto no art. 36 da Lei Complementar nº 214/2025.
O que muda com o RAD?
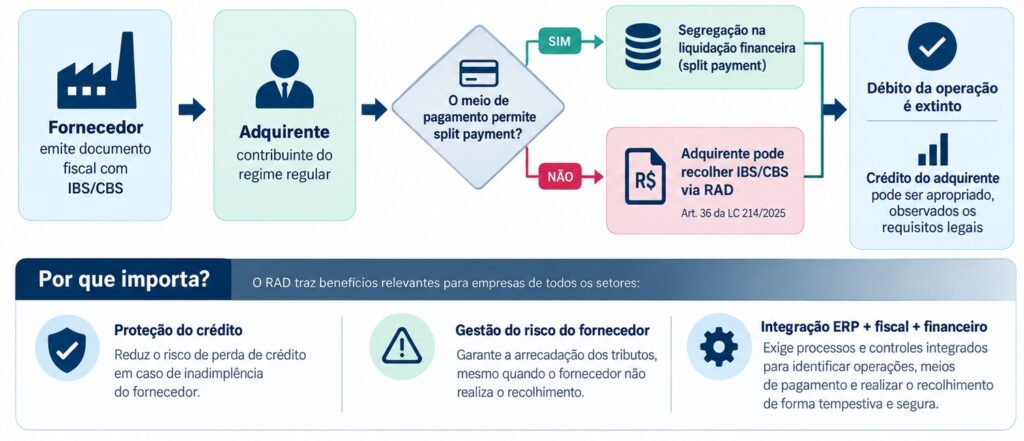
O RAD permite que o próprio adquirente, desde que seja contribuinte do IBS e da CBS pelo regime regular, realize o recolhimento dos tributos incidentes sobre determinada operação quando o pagamento ao fornecedor for efetuado por meio que não permita a segregação e o recolhimento dos tributos pelo mecanismo de split payment.
A diferença é importante.
Em uma operação convencional, a empresa adquire o bem ou serviço, paga ao fornecedor e, em princípio, depende dos mecanismos previstos na legislação para que o débito tributário daquela operação seja extinto.
Com o RAD, nas situações em que a legislação permite sua utilização, o adquirente passa a ter uma atuação direta nesse processo, podendo recolher o IBS e a CBS vinculados à operação.
O valor recolhido é utilizado para extinguir os débitos correspondentes àquela aquisição. Eventual montante recolhido que exceda os débitos existentes deverá, nos termos da legislação, ser transferido ao fornecedor em até três dias úteis.
Essa característica torna o RAD particularmente relevante sob a perspectiva da gestão do crédito tributário.
O ponto central não é apenas quem recolhe o tributo
Uma leitura exclusivamente operacional poderia levar à conclusão de que o RAD representa apenas mais uma modalidade de recolhimento.
Entendemos que sua importância é maior.
A nova sistemática do IBS e da CBS estabelece uma relação entre a extinção do débito da operação e a possibilidade de apropriação do respectivo crédito pelo adquirente. Consequentemente, a empresa compradora passa a ter interesse direto não apenas na existência e regularidade do documento fiscal, mas também no tratamento tributário da operação após a aquisição.
Surge, assim, uma mudança relevante na lógica de gestão: o risco tributário do fornecedor passa a integrar, em alguma medida, a gestão do crédito tributário do adquirente.
É justamente nesse ponto que o RAD pode adquirir dimensão estratégica.
O risco do fornecedor passa a importar ainda mais
Tradicionalmente, a avaliação de fornecedores concentra-se em fatores como preço, prazo, qualidade, capacidade de entrega, situação financeira e continuidade operacional.
Com IBS e CBS, essa avaliação tende a incorporar uma dimensão adicional: o risco de conformidade tributária.
Imagine uma empresa com centenas ou milhares de fornecedores. O impacto potencial de uma eventual irregularidade tributária não será necessariamente igual em toda a cadeia.
Fornecedores responsáveis por aquisições de grande materialidade ou por volumes expressivos de créditos poderão demandar controles diferentes daqueles aplicáveis a fornecedores pouco representativos.
Isso abre espaço para uma abordagem de gestão baseada em risco.
As empresas poderão, por exemplo, segmentar fornecedores considerando simultaneamente materialidade das compras, volume de créditos envolvidos, situação financeira, histórico de conformidade e relevância para a operação.
O RAD passa, então, a ser analisado não isoladamente, mas como parte de uma arquitetura mais ampla de gestão de fornecedores, proteção de créditos e capital de giro.
RAD e split payment não são mecanismos equivalentes
Outro cuidado importante é evitar tratar RAD e split payment como alternativas livremente intercambiáveis.
No split payment, a segregação do IBS e da CBS ocorre no processo de liquidação financeira da operação, de acordo com as modalidades e condições estabelecidas pela legislação.
O RAD, por sua vez, possui hipótese específica de utilização. O art. 36 da LC nº 214/2025 estabelece sua aplicação quando o adquirente for contribuinte do regime regular e o pagamento for realizado mediante instrumento que não permita a segregação e o recolhimento previstos para o split payment.
Portanto, a pergunta não deve ser simplesmente:
“É melhor utilizar RAD ou split payment?”
Antes disso, será necessário verificar qual mecanismo é aplicável à operação e ao meio de pagamento utilizado.
Essa distinção será importante na parametrização dos sistemas e na definição dos procedimentos de Contas a Pagar e Tesouraria.
O verdadeiro desafio estará na integração dos processos
Talvez um dos maiores impactos do RAD esteja justamente aqui.
Para que o mecanismo funcione adequadamente, a empresa precisará conseguir relacionar diferentes informações que, em muitas organizações, hoje se encontram distribuídas entre sistemas e áreas distintas.
Será necessário construir uma trilha de rastreabilidade capaz de conectar:
Documento Fiscal → Fornecedor → IBS/CBS → Meio de Pagamento → Forma de Extinção do Débito → Crédito Tributário.
Isso significa que o tema não pertence exclusivamente à área tributária.
Compras precisará conhecer os reflexos tributários associados à contratação e à classificação dos fornecedores.
Contas a Pagar e Tesouraria precisarão identificar o meio de pagamento e o tratamento aplicável à operação.
Fiscal e Contabilidade precisarão assegurar a correta vinculação entre documento, débito extinto e crédito apropriado.
Tecnologia deverá integrar essas informações no ERP e nos demais sistemas envolvidos.
E a gestão de fornecedores poderá passar a incorporar indicadores de risco tributário.
Em empresas com grande volume de operações, realizar esse controle manualmente tende a ser pouco sustentável. A automação será parte essencial da solução.
2026: mais importante do que recolher é preparar
O ano de 2026 possui características específicas no cronograma de implementação da Reforma Tributária.
Trata-se de um período de testes do IBS e da CBS, com regras próprias e possibilidade de dispensa de recolhimento para contribuintes que cumpram as obrigações acessórias nas condições estabelecidas.
Por isso, o foco empresarial neste momento não deveria ser simplesmente “começar a utilizar o RAD”.
A questão mais importante é outra:
A empresa estará preparada para utilizá-lo quando necessário?
Isso envolve aproveitar 2026 para testar sistemas, revisar cadastros, identificar meios de pagamento, avaliar fornecedores, redesenhar controles e estabelecer responsabilidades.
A preparação antecipada também permitirá identificar impactos que podem não estar visíveis quando a Reforma Tributária é analisada apenas pela perspectiva fiscal.
Avaliação
Entendemos que o RAD deve integrar o projeto mais amplo de preparação das empresas para IBS e CBS.
Um primeiro passo é mapear os meios de pagamento atualmente utilizados e avaliar como cada um deles se relacionará com o futuro funcionamento do split payment e, quando cabível, do RAD.
Paralelamente, recomendamos iniciar uma segmentação dos fornecedores por risco e materialidade, identificando aqueles que concentram maior volume de compras e, consequentemente, maior exposição potencial de créditos.
Também será necessário rever os processos de Contas a Pagar e Tesouraria, criando regras capazes de identificar previamente as operações que demandem tratamento diferenciado.
Outro ponto crítico será a adaptação dos ERPs e sistemas fiscais, garantindo a rastreabilidade entre documento fiscal, pagamento, recolhimento, extinção do débito e apropriação do crédito.
Por fim, será importante desenvolver novos controles e conciliações de IBS e CBS, permitindo que a empresa acompanhe não apenas os créditos registrados contabilmente, mas também as condições necessárias à sua efetiva apropriação.
Uma mudança que vai além da área tributária
O RAD é um bom exemplo de como a Reforma Tributária produzirá efeitos sobre processos que tradicionalmente não eram considerados parte da gestão fiscal.
Ao conectar mais diretamente pagamento, arrecadação e crédito, o novo sistema aproxima as áreas tributária, financeira e operacional.
Por isso, preparar-se para IBS e CBS não significa apenas conhecer novas alíquotas, regras de incidência ou documentos fiscais.
Significa também rever processos, sistemas, controles internos, gestão de fornecedores e decisões financeiras.
Empresas que fizerem essa preparação antecipadamente estarão em melhores condições para preservar créditos, reduzir riscos operacionais e minimizar impactos desnecessários sobre o capital de giro.
Conhecimento que transforma a gestão tributária em oportunidades.
Enceta Contadores Ltda. Material de caráter informativo, elaborado com base na legislação vigente em setembro de 2026. A aplicação do RAD deverá observar a regulamentação e os procedimentos operacionais estabelecidos pelos órgãos competentes.